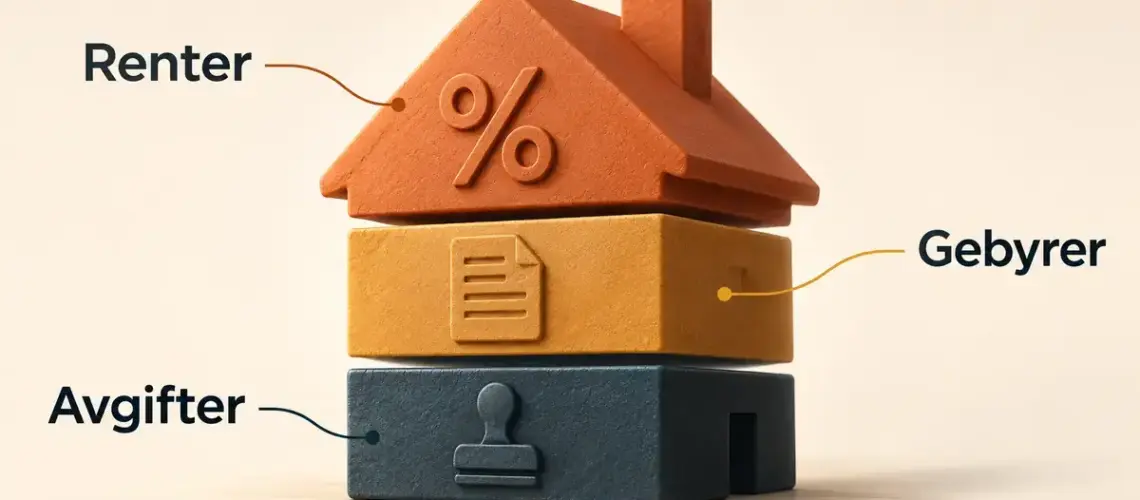

Et boliglån koster mer enn bare renten. Den totale prisen består av renten banken tar, faste gebyrer som etableringsgebyr og termingebyr, og engangskostnader til staten som dokumentavgift og tinglysing. For å forstå hva lånet egentlig koster deg, må du se på alle disse elementene samlet – og det er nettopp det den effektive renten er laget for å vise. Her går vi gjennom hver kostnad, med oppdaterte tall for 2026 og et konkret regneeksempel.
Nøkkelpunkter
- Tre kostnadstyper: renter, bankens gebyrer og statlige avgifter (dokumentavgift og tinglysing).
- Sammenlign alltid effektiv rente – den inkluderer gebyrer, ikke bare renten.
- Styringsrenten er 4,50 % per 24. september 2026; typisk boliglånsrente ligger rundt 5–6 % nominelt.
- Dokumentavgift: 2,5 % av kjøpesummen på selveierbolig (75 000 kr på en bolig til 3 mill.).
- Tinglysingsgebyr: 545 kr per dokument i 2026 (skjøte + pantedokument = 1 090 kr).
- Egenkapital: minst 10 % av boligverdien etter utlånsforskriften.
Hva består kostnaden ved et boliglån av?
Kostnaden ved et boliglån kan deles i tre hovedgrupper: renter, bankens gebyrer og statlige engangsavgifter. Renten er den klart største kostnaden over tid, men gebyrene og avgiftene kan utgjøre titusenvis av kroner ved selve kjøpet.
- Renter: Den løpende prisen for å låne pengene, oppgitt som en årlig prosentsats av det du skylder.
- Bankens gebyrer: Etableringsgebyr når lånet opprettes, og termingebyr (og eventuelt depotgebyr) som belastes jevnlig gjennom hele låneperioden.
- Statlige avgifter: Dokumentavgift på 2,5 prosent av kjøpesummen og tinglysingsgebyr, som betales én gang når du kjøper bolig.
Rentene og bankens gebyrer er en kostnad ved selve lånet. Dokumentavgift og tinglysing er derimot kostnader ved boligkjøpet, og påløper selv om du betaler kontant. Begge deler er likevel viktig å ha med i regnestykket når du planlegger hvor mye du trenger å låne.
Nominell rente og effektiv rente – forskjellen forklart
Den viktigste forskjellen er at nominell rente bare viser rentekostnaden, mens effektiv rente viser hva lånet totalt koster når gebyrene regnes med. Når du sammenligner boliglån, er det alltid den effektive renten du skal se på.
Nominell rente
Den nominelle renten bestemmer hvor mange rentekroner du betaler. Har du et lån på 100 000 kroner til 4 prosent nominell rente, betaler du 4 000 kroner i rente det første året. I tillegg kommer termingebyrer og andre faste kostnader. Den nominelle renten egner seg derfor dårlig til å sammenligne lån, fordi den utelater alt annet enn selve renten.
Effektiv rente
Effektiv rente uttrykker hva lånet koster hvis alle kostnader regnes om til én årlig rente. I beregningen inngår nominell rente, termingebyr, etableringsgebyr, depotgebyr og andre kostnader som er direkte knyttet til lånet. Tinglysingskostnaden er ikke med i grunnlaget for effektiv rente.
Fordelen med effektiv rente er at du kan sammenligne lån med ulikt antall terminer, ulike gebyrer, ulike lånetyper og ulik nedbetalingstid på like vilkår. Først når to lån er av samme type, har samme nedbetalingstid og samme gebyrer, kan du like gjerne sammenligne det totale kronebeløpet du skal betale over hele perioden. Vil du finne det rimeligste alternativet, kan en systematisk sammenligning hjelpe deg å finne det billigste lånet på markedet.
Hva påvirker renten du får?
Renten på boliglånet styres både av markedet og av din egen økonomi. To kunder i samme bank kan få ulik rente på samme dag.
- Styringsrenten: Norges Banks styringsrente er grunnlaget for rentenivået i markedet. Per 24. september 2026 er styringsrenten 4,50 prosent, og neste rentemøte er 5. november 2026. Når styringsrenten endres, følger boliglånsrentene som regel etter.
- Belåningsgrad: Jo mindre du låner i forhold til boligens verdi, desto lavere rente får du ofte. Lån under 60 prosent av boligverdien gir gjerne bankens beste betingelser.
- Betjeningsevne og sikkerhet: God inntekt, stabil økonomi og pant i bolig gir lavere rente enn usikret kreditt.
- Kundeforhold og forhandling: Mange banker gir bedre rente til totalkunder, og rentene er forhandlbare. Flere tilbud gir et sterkere forhandlingskort.
I 2026 ligger en typisk boliglånsrente omtrent i området 5–6 prosent nominelt, avhengig av bank, belåningsgrad og lånetype. Tallet endrer seg over tid, så sjekk alltid dagens betingelser før du regner.
Gebyrer og engangskostnader ved boliglån
Gebyrene kan variere fra null til flere tusen kroner, og de er en reell del av prisen. Mange nett- og utfordrerbanker har kuttet dem helt, mens tradisjonelle banker ofte tar både etablerings-, termin- og depotgebyr.
Etableringsgebyr
Etableringsgebyret er en engangskostnad for å opprette lånet. Hos tradisjonelle banker ligger det gjerne mellom 1 000 og 2 500 kroner, mens flere nettbanker tar 0 kroner. Enkelte spesialbanker krever et prosentbasert etableringsgebyr på 1–4 prosent av lånesummen, noe som kan bli svært dyrt på store lån.
Termingebyr
Termingebyret belastes hver gang du betaler en termin, altså normalt hver måned. Det ligger vanligvis mellom 30 og 70 kroner per termin. 65 kroner i måneden utgjør 780 kroner i året – over 25 år blir det nær 20 000 kroner bare i termingebyrer. Flere banker har fjernet dette gebyret helt.
Depotgebyr
Noen banker tar et depotgebyr for å oppbevare pantedokumentet og håndtere sikkerheten. Det er typisk en engangskostnad på rundt 1 000 kroner, men mange banker har det ikke.
Dokumentavgift og tinglysing – kostnader til staten
Dokumentavgift og tinglysingsgebyr er statlige engangskostnader ved boligkjøpet, ikke en del av lånet. De er likevel ofte den største ekstraregningen ved kjøp av en vanlig selveierbolig.
- Dokumentavgift: 2,5 prosent av boligens kjøpesum, og betales når skjøtet tinglyses. På en bolig til 3 millioner kroner blir det 75 000 kroner. Avgiften utløses bare ved overføring av eiendomsrett, så selve lånet (pantedokumentet) gir ingen dokumentavgift.
- Tinglysingsgebyr: 545 kroner per dokument i 2026, ifølge Kartverket. Ved et vanlig boligkjøp med lån tinglyses to dokumenter – skjøtet og bankens pantedokument – så det blir to gebyrer på til sammen 1 090 kroner.
Kjøper du andel i et borettslag i stedet for en selveierbolig, slipper du som regel dokumentavgiften, men du betaler fortsatt et tinglysingsgebyr. Dette er en av grunnene til at mange førstegangsetablerere havner på en lavere totalkostnad i borettslag.
Hvor mye koster et boliglån i praksis?
Renten er den desidert største kostnaden over tid. Et eksempel viser hvor mye den utgjør i kroner over et helt låneløp.
Anta et annuitetslån på 3 000 000 kroner med 5,5 prosent nominell rente og 25 års nedbetaling:
- Månedlig terminbeløp: omtrent 18 400 kroner.
- Totalt innbetalt over 25 år: cirka 5,5 millioner kroner.
- Av dette er rundt 2,5 millioner kroner renter.
- I tillegg kommer termingebyr (for eksempel 65 kroner i måneden = cirka 19 500 kroner samlet) og et eventuelt etableringsgebyr.
Et annuitetslån har like store terminbeløp hele veien, der rentedelen er størst i starten og avdragsdelen vokser over tid. Et serielån har i stedet faste avdrag, høyere terminbeløp i starten og lavere samlet rentekostnad. Regneeksempelet er illustrerende – bruk en lånekalkulator med dagens rente for ditt eget tilfelle.
Kostnadsoversikt
| Kostnad | Når betales den | Typisk størrelse (2026) |
|---|---|---|
| Nominell rente | Løpende, hver termin | Ca. 5–6 % per år |
| Etableringsgebyr | Engang, ved opprettelse | 0–2 500 kr (noen tar 1–4 % av lånet) |
| Termingebyr | Hver termin (ofte månedlig) | 0–70 kr per termin |
| Depotgebyr | Engang | 0–1 000 kr |
| Tinglysingsgebyr (pantedokument) | Engang, ved kjøp | 545 kr |
| Tinglysingsgebyr (skjøte) | Engang, ved kjøp | 545 kr |
| Dokumentavgift | Engang, ved kjøp av selveier | 2,5 % av kjøpesummen |
Hvor mye kan du låne? Regler i utlånsforskriften
Hvor mye du kan låne er regulert av utlånsforskriften, som setter rammer for alle banker i Norge. Reglene påvirker både hvor mye egenkapital du må ha og hvor stort lån du får.
- Egenkapital: Du kan normalt låne inntil 90 prosent av boligens verdi, altså må du ha minst 10 prosent egenkapital. Kravet ble senket fra 15 til 10 prosent med virkning fra 1. januar 2025.
- Gjeldsgrad: Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt. Her teller studielån, billån, forbrukslån og hele kredittkortrammen med.
- Avdragsplikt: Lån over 60 prosent av boligverdien skal ha avdrag, minst 2,5 prosent av lånet i året eller det et 30-årig annuitetslån ville krevd.
- Stresstest: Banken skal vurdere om du tåler en renteøkning på 3 prosentpoeng på samlet gjeld.
- Fleksibilitetskvote: Bankene kan hvert kvartal innvilge en viss andel lån som avviker fra kravene, slik at individuelle forhold kan vektlegges.
Egenkapitalen kan du blant annet spare opp gjennom en boligsparekonto. Se hvordan BSU-reglene gir skattefradrag mens du sparer til bolig. Skal du kjøpe ny bolig før den gamle er solgt, kan mellomfinansiering være aktuelt – men det er en ekstra kostnad du bør regne på.
Slik reduserer du kostnaden på boliglånet
Du kan påvirke en stor del av lånekostnaden selv. Selv en liten renteforskjell utgjør mye penger over 25 år.
- Forhandle renten: Innhent tilbud fra flere banker og bruk dem til å forhandle. En rentereduksjon på 0,25 prosentpoeng på 3 millioner kroner sparer deg for flere tusen kroner i året.
- Øk egenkapitalen: Kommer du under 60 prosent belåningsgrad, får du ofte bankens beste rente.
- Velg bank uten gebyrer: Null i etablerings- og termingebyr kan spare deg for titusener over låneløpet.
- Samle dyr gjeld: Å refinansiere dyre lån inn i boliglånet kan gi lavere samlet rente, så lenge du ikke forlenger nedbetalingstiden unødig.
- Vurder nedbetalingstid: Kortere løpetid gir høyere terminbeløp, men lavere total rentekostnad.
Er du ny i boligmarkedet, finner du flere konkrete råd i vår guide med tips til førstegangssøkere av boliglån.
Vanlige feil når folk regner på boliglånskostnader
De fleste undervurderer totalkostnaden fordi de bare ser på den nominelle renten. Her er de vanligste tabbene:
- Å sammenligne nominell rente: To lån med samme nominelle rente kan ha svært ulik effektiv rente på grunn av gebyrer.
- Å glemme engangskostnadene: Dokumentavgift og tinglysing kan utgjøre over 75 000 kroner på en vanlig bolig, men mange planlegger ikke for dem.
- Å undervurdere termingebyr over tid: Noen titalls kroner i måneden blir til titusener gjennom et helt låneløp.
- Å velge for lang nedbetalingstid: Lavere terminbeløp føles billigere, men gir høyere samlet rentekostnad.
- Å ikke forhandle: Renten er sjelden fast tilbud. De som ikke forhandler, betaler ofte mer enn nødvendig.
Ansvarsfraskrivelse
Denne artikkelen gir generell informasjon om kostnadene ved boliglån og er ikke økonomisk rådgivning. Renter, gebyrer og avgifter endres over tid og varierer mellom banker. Tallene er oppdatert så langt vi kjenner til per oktober 2026, men du bør alltid sjekke gjeldende betingelser hos banken din og i offentlige kilder før du tar en beslutning. Nøytral sammenligning av boliglån finner du på Forbrukerrådets portal Finansportalen, og regelverket forvaltes av Finanstilsynet og Finansdepartementet.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på nominell og effektiv rente?
Nominell rente viser kun rentekostnaden, mens effektiv rente også inkluderer etableringsgebyr, termingebyr og andre lånekostnader regnet om til en årlig prosentsats. Den effektive renten er alltid lik eller høyere enn den nominelle, og det er den du skal bruke når du sammenligner lån.
Hvor mye må jeg betale i dokumentavgift?
Dokumentavgiften er 2,5 prosent av boligens kjøpesum ved kjøp av selveierbolig, og betales når skjøtet tinglyses. På en bolig til 3 millioner kroner blir det 75 000 kroner. Kjøper du andel i borettslag, slipper du vanligvis dokumentavgift.
Hva koster det å tinglyse et boliglån?
Tinglysingsgebyret er 545 kroner per dokument i 2026. Ved et boligkjøp med lån tinglyses både skjøtet og bankens pantedokument, så det blir 1 090 kroner til sammen. Selve lånet utløser ikke dokumentavgift.
Hvor mye egenkapital trenger jeg til boliglån?
Du må normalt ha minst 10 prosent egenkapital, siden du kan låne inntil 90 prosent av boligens verdi etter utlånsforskriften. Kravet ble senket fra 15 til 10 prosent fra 1. januar 2025. Mer egenkapital gir ofte lavere rente.
Kan jeg forhandle renten på boliglånet?
Ja. Boliglånsrenten er sjelden et fast tilbud, og mange banker justerer den hvis du ber om det eller legger fram tilbud fra en konkurrent. Lav belåningsgrad, god inntekt og flere banktjenester samlet hos én bank styrker forhandlingsposisjonen din.