
Det billigste lånet er ikke nødvendigvis det med lavest månedsbeløp eller den laveste renten i annonsen – det er lånet som koster deg minst totalt. For å finne det må du sammenligne effektiv rente, altså den totale kostnaden når renter og alle gebyrer regnes med. Denne guiden forklarer hva som egentlig gjør et lån billig eller dyrt, hvordan du sammenligner tilbud steg for steg, hva som avgjør renten du får, hvilke regler som beskytter deg, og de vanligste feilene folk gjør når de jakter på et rimelig forbrukslån.
Viktige punkter
- Sammenlign effektiv rente – ikke nominell rente eller månedsbeløp. Den effektive renten inkluderer alle gebyrer og viser lånets reelle pris.
- Gebyrene teller – etableringsgebyr (ofte 900–1 000 kr) og termingebyr (ca. 30–60 kr/mnd) gjør et lån med lav nominell rente dyrere enn det ser ut.
- Hent flere tilbud – renten er individuell, og en sammenligningstjeneste gir deg flere tilbud uten å slite på kredittverdigheten.
- Sikkerhet gir lavere rente – lån med pant er nesten alltid billigere enn usikrede forbrukslån; refinansiering kan samle dyr gjeld til ett rimeligere lån.
- Regelverket beskytter deg – utlånsforskriften begrenser hvor mye du får låne, og finansavtaleloven krever at effektiv rente oppgis. Norge har ikke rentetak på vanlige forbrukslån.
Hva betyr «det billigste lånet» egentlig?
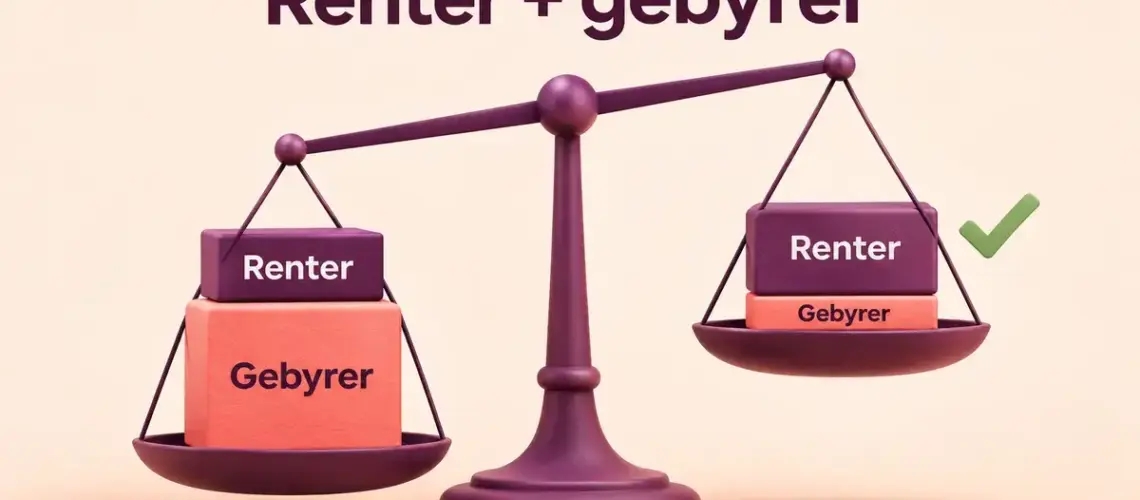
Det billigste lånet er det som har lavest total kostnad over hele nedbetalingstiden, målt ved effektiv rente. Mange sammenligner feil størrelser: de ser på hvor mye de får låne, hvor lavt månedsbeløpet er, eller den nominelle renten i reklamen. Alle tre kan lure deg. Et lån med lavt månedsbeløp har ofte lang nedbetalingstid og høyere totalkostnad, og en lav nominell rente kan skjule høye gebyrer. Den eneste tallstørrelsen som fanger opp hele kostnaden, er den effektive renten.
Nominell rente kontra effektiv rente
Nominell rente er bare selve renten på lånebeløpet, uten gebyrer. Effektiv rente er den totale rentesatsen du faktisk betaler, der nominell rente, etableringsgebyr, termingebyr og andre kostnader knyttet til lånet er regnet inn. Effektiv rente er derfor alltid høyere enn nominell rente, og forskjellen er størst på små lån med korte løpetider, der faste gebyrer utgjør en stor andel av beløpet. Vil du forstå hvordan rentene bygger seg opp over tid, er det nyttig å lese litt om hvordan renter fungerer på lån og sparing før du sammenligner tilbud.
Gebyrene som gjør lånet dyrere
Gebyrene er grunnen til at to lån med samme nominelle rente kan koste svært ulikt. De vanligste er:
- Etableringsgebyr – en engangskostnad når lånet opprettes, ofte i størrelsesorden 900–1 000 kroner for forbrukslån.
- Termingebyr – et fast beløp per regning, typisk 30–60 kroner i måneden. Over mange år blir dette merkbart.
- Depotgebyr og andre kostnader – kan forekomme på enkelte lån med sikkerhet.
Poenget er at alle disse inngår i den effektive renten. Et tilbud med «fra 7,9 % nominell rente» kan fort ende på over 9 % effektivt når etableringsgebyr og termingebyr legges til. Derfor er det effektiv rente – og gjerne totalt tilbakebetalt beløp i kroner – du skal sammenligne mellom tilbud.
Slik finner du det billigste forbrukslånet steg for steg
Den sikreste måten å finne et billig lån på er å hente inn flere tilbud og sammenligne dem på like vilkår. Følg disse trinnene:
- Finn ut hvor mye du trenger og hvor lenge. Lån aldri mer enn du har bruk for, og velg kortest mulig nedbetalingstid du klarer – renter løper på hele beløpet i hele perioden.
- Bruk en sammenligningstjeneste. I stedet for å oppsøke bank etter bank kan du få flere tilbud samlet ett sted. Tjenester som lar deg sammenligne de billigste lånene på markedet henter inn betingelser fra flere banker basert på opplysningene du oppgir.
- Be om konkrete tilbud. Den annonserte renten er bare et eksempel. Renten du faktisk får er individuell og avhenger av din økonomi, så du må ha et reelt tilbud før du kan sammenligne.
- Sammenlign effektiv rente og totalkostnad. Sett tilbudene opp mot hverandre på samme lånesum og samme nedbetalingstid, og se på effektiv rente og totalt tilbakebetalt beløp – ikke månedsbeløpet alene.
- Les vilkårene før du signerer. Sjekk gebyrer, om du kan betale ekstra avdrag uten kostnad, og hva som skjer ved forsinket betaling.
Bruk en sammenligningstjeneste for å spare tid
En sammenligningstjeneste samler tilbud fra flere banker på ett sted, slik at du slipper å søke hos hver enkelt. Du fyller ut ett skjema, og tjenesten innhenter betingelser fra bankene den samarbeider med. Du kan vanligvis styre sammenligningen etter parametere som lånesum, ønsket nedbetalingstid, alder og inntekt. Bankene har nemlig ulike krav til minstealder og minsteinntekt, og en god tjeneste filtrerer bort bankene du uansett ikke kvalifiserer hos.
Vær oppmerksom på at mange slike tjenester er låneagenter som får betalt av bankene. Det gjør dem ikke ubrukelige – de sparer deg for mye arbeid – men du bør kontrollere at utvalget dekker flere banker, og alltid sammenligne på effektiv rente. Et nyttig prinsipp er at flere søknader sendt gjennom samme tjeneste innenfor kort tid teller som én kredittsjekk, slik at du ikke sliter på kredittverdigheten din ved å hente inn flere tilbud.
Lånetyper og typiske renter
| Lånetype | Sikkerhet | Typisk rentenivå | Egnet for |
|---|---|---|---|
| Boliglån | Pant i bolig | Lavest | Kjøp av bolig; billigste måte å låne stort på |
| Billån | Pant i bil | Lav til moderat | Kjøp av bil med sikkerhet i kjøretøyet |
| Refinansieringslån (samlelån) | Med eller uten sikkerhet | Varierer – lavest med sikkerhet | Samle flere dyre lån til ett rimeligere |
| Forbrukslån | Uten sikkerhet | Nominelt ca. 7–23 % | Konkret, tidsavgrenset behov som betales raskt |
| Kredittkort | Uten sikkerhet | Høy (rentefri ved full betaling innen frist) | Kortsiktig kreditt som gjøres opp i sin helhet hver måned |
| SMS-/smålån | Uten sikkerhet | Blant de høyeste totalt | Små beløp – ofte dyrest per krone; bør unngås |
Lån med og uten sikkerhet – derfor varierer renten
Lån med sikkerhet er nesten alltid billigere enn lån uten sikkerhet, fordi banken har lavere risiko. Når du stiller pant – for eksempel i bolig eller bil – kan banken kreve inn verdien dersom du ikke betaler, og det gjenspeiles i en lavere rente. Et forbrukslån er usikret: banken har ingen pant å falle tilbake på, og priser derfor inn risikoen i renten. Det er hovedforklaringen på at et boliglån kan ligge på noen få prosent mens et forbrukslån ofte ligger mange ganger høyere.
Skal du låne til noe stort, lønner det seg nesten alltid å undersøke om du kan låne med sikkerhet i stedet. Les mer om forskjellen på lån med eller uten sikkerhet, og om hva et boliglån faktisk koster i renter, gebyrer og avgifter, slik at du kan sammenligne de reelle kostnadene på tvers av lånetyper.
Refinansiering: samle dyre lån til ett rimeligere lån
Refinansiering kan være den enkleste måten å gjøre gjelden din billigere på. Refinansiering, ofte kalt samlelån, går ut på å slå sammen flere dyre lån og kreditter til ett nytt lån med lavere rente. Har du for eksempel forbrukslån og kredittkortgjeld hos flere tilbydere, med ulike summer og rentesatser, kan du samle alt i ett lån. Du sparer renter, og du får én regning og bedre oversikt i stedet for å holde styr på fem forfall.
Aller billigst blir det ofte om du har sikkerhet å stille, for eksempel ved å ta den dyre gjelden inn i boliglånet. Da bytter du høy forbrukslånsrente mot lav boliglånsrente. Les mer om hvorfor du bør vurdere refinansiering før du tar opp ny gjeld. Et viktig poeng er at utlånsforskriften har et eget unntak for refinansiering, slik at et dyrt forbrukslån kan erstattes med et nytt lån selv om det nye ikke fullt ut oppfyller kravene til betjeningsevne og nedbetalingstid – forutsatt at det ikke øker din totale gjeld.
Hva avgjør hvilken rente du får tilbud om?
Renten du får er individuell og settes etter en kredittvurdering av din økonomi. Den annonserte «fra»-renten er et eksempel – de fleste får et høyere tilbud. Dette er de viktigste faktorene:
- Inntekt og betjeningsevne. Banken regner på om du tåler lånet selv ved en renteøkning. Høyere og stabil inntekt gir bedre betingelser.
- Eksisterende gjeld. Bankene sjekker gjelden din gjennom kredittvurderingen og slår opp i gjeldsregistrene. Usikret gjeld – inkludert ubenyttede kredittkortrammer – teller mot deg.
- Betalingsanmerkninger. Har du en anmerkning, avslår de fleste banker. Enkelte tilbyr forbrukslån med betalingsanmerkning, men da nesten alltid til høyere rente og med krav om sikkerhet.
- Lånesum og løpetid. Større lån over lengre tid gir ofte lavere nominell rente, men kan likevel bli dyrere totalt.
I Norge finnes tre selskaper med konsesjon til å drive gjeldsregister – Gjeldsregisteret AS, Norsk Gjeldsinformasjon og Experian. De registrerer usikret gjeld som forbrukslån og kredittkort, men ikke lån med sikkerhet som boliglån, billån og studielån. Bankene er pålagt å sjekke registrene før de innvilger lån, noe som gjør det vanskeligere å ta opp mer forbruksgjeld enn du tåler.
Reglene som beskytter deg som låntaker
Norsk regelverk setter klare grenser for hvor mye du kan låne og hvordan lånet skal markedsføres. Å kjenne reglene hjelper deg å vurdere om et tilbud er seriøst.
- Utlånsforskriften. Samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt. Banken må også gjennomføre en stresstest av om du tåler en renteøkning på 3 prosentpoeng, beregnet med en rente på minst 7 prosent. For nye forbrukslån er hovedregelen at lånet skal være nedbetalt i løpet av fem år. Bankene har en fleksibilitetskvote på 5 prosent per kvartal til å gjøre unntak. Reglene ble gjort varige fra 1. januar 2025.
- Finansavtaleloven. Loven som gjelder fra 1. januar 2023, pålegger bankene å avslå lån som ikke burde gis – en såkalt avslagsplikt som er strengere enn den tidligere frarådningsplikten. Loven krever også at effektiv rente opplyses i markedsføringen, slik at du kan sammenligne tilbud på like vilkår.
- Ingen rentetak på vanlige forbrukslån. Norge har foreløpig ikke et lovbestemt rentetak (maksrente) på ordinære forbrukslån eller kredittkort. Et tak har vært utredet, men er ikke innført. Det betyr at du selv har ansvaret for å sammenligne renten – ingen øvre grense gjør det for deg.
Vanlige feil når folk jakter på billig lån
De fleste betaler mer enn nødvendig fordi de gjør én eller flere av disse feilene:
- Ser på månedsbeløpet i stedet for totalkostnaden. Et lavt månedsbeløp skyldes ofte lang løpetid, som gir høyere samlet rentekostnad.
- Sammenligner nominell rente i stedet for effektiv rente. Da overser du gebyrene som faktisk gjør lånet dyrt.
- Henter bare ett tilbud. Renten er individuell, og forskjellen mellom bankene kan være stor. Uten flere tilbud vet du ikke om du betaler for mye.
- Velger unødvendig lang nedbetalingstid. Jo lengre tid, desto mer betaler du totalt – selv med lav rente.
- Glemmer å budsjettere. Et lån blir først skikkelig dyrt når du ikke klarer å betale, og forsinkelsesrenter og purregebyrer løper på.
Hvem passer et forbrukslån for?
Et forbrukslån passer best når du har et konkret, tidsavgrenset behov og en trygg plan for å betale det tilbake raskt – for eksempel for å dekke en nødvendig, uforutsett kostnad eller for å refinansiere dyrere gjeld. Fordi renten er høy sammenlignet med lån med sikkerhet, egner det seg dårlig til langsiktig forbruk, til å finansiere en livsstil du ellers ikke har råd til, eller til å dekke løpende utgifter. Har du mulighet til å låne med sikkerhet, spare opp beløpet eller vente, blir det nesten alltid billigere enn et usikret forbrukslån.
Budsjetter før du låner
Det beste rådet for å finne et billig lån er å budsjettere før du søker. Sett opp inntektene og de faste utgiftene dine, og legg inn det månedlige lånebeløpet. Passer det ikke inn i budsjettet – heller ikke hvis renten stiger noen prosentpoeng – bør du låne mindre, velge et rimeligere alternativ eller la være. Et lån du klarer å betjene uten forsinkelser, er alltid billigere enn et lavrentelån du misligholder, fordi gebyrer og forsinkelsesrenter raskt kan doble kostnaden.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om lån og lånekostnader, og er ikke økonomisk rådgivning. Renter, gebyrer og vilkår endrer seg og er individuelle – kontroller alltid gjeldende betingelser hos den enkelte banken før du inngår en avtale. Et lån er en forpliktelse, og manglende betaling kan føre til inkasso og betalingsanmerkning. Du kan se din egen registrerte usikrede gjeld gratis via innsynstjenesten hos Gjeldsregisteret. Har du betalingsproblemer, kan du få gratis og uforpliktende hjelp gjennom NAVs økonomi- og gjeldsrådgivning (telefon 55 55 33 39). Forbrukertilsynet og Finanstilsynet fører tilsyn med markedsføring og utlånspraksis for lån i Norge.
Kilder
Vanlige spørsmål (FAQ)
Hva er det billigste lånet på markedet?
Det billigste lånet er det med lavest effektiv rente og lavest totalkostnad for akkurat ditt behov, ikke det med lavest månedsbeløp eller lavest nominell rente i reklamen. Hvilket lån som er billigst varierer fra person til person, fordi renten settes individuelt etter inntekt og gjeld. Lån med sikkerhet er nesten alltid billigere enn forbrukslån.
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er bare renten på selve lånebeløpet. Effektiv rente inkluderer i tillegg etableringsgebyr, termingebyr og andre kostnader, og viser derfor den reelle prisen på lånet. Sammenlign alltid effektiv rente når du vurderer tilbud, siden den fanger opp gebyrene.
Lønner det seg å bruke en sammenligningstjeneste?
Ja, en sammenligningstjeneste sparer deg for å søke hos én bank av gangen, og flere søknader gjennom samme tjeneste teller ofte som én kredittsjekk. Husk at mange tjenester er låneagenter som får betalt av bankene, så kontroller at utvalget dekker flere banker, og sammenlign tilbudene på effektiv rente.
Finnes det en maksrente på forbrukslån i Norge?
Nei, Norge har foreløpig ikke et lovbestemt rentetak på ordinære forbrukslån eller kredittkort. Et rentetak har vært utredet, men er ikke innført. Du har derfor selv ansvaret for å sammenligne renten og velge det rimeligste tilbudet.
Hvor mye kan jeg låne?
Etter utlånsforskriften skal samlet gjeld normalt ikke overstige fem ganger brutto årsinntekt, og banken må vurdere at du tåler en renteøkning på 3 prosentpoeng beregnet med minst 7 prosent rente. Nye forbrukslån skal som hovedregel være nedbetalt innen fem år. Bankene sjekker også gjelden din i gjeldsregistrene før de innvilger lån.