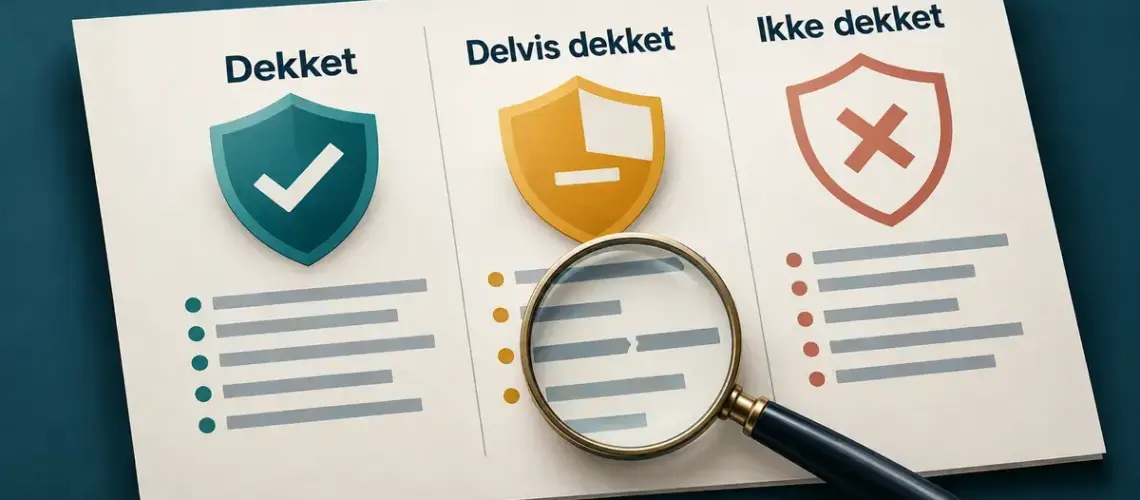

Når du skal sammenligne forsikringer, møter du raskt merkelappene dekket, delvis dekket og ikke dekket. De ser enkle ut, men bak hver rute i en sammenligningstabell ligger det klare krav – og ofte bare hårfine forskjeller mellom nivåene. Denne guiden forklarer hva klassifiseringen betyr, hvorfor to tilsynelatende like forsikringer likevel kan gi ulik erstatning, og hvordan du bruker informasjonen til å velge en dekning som faktisk passer deg.
Viktige punkter
- Tre nivåer: forsikringsdekning klassifiseres som dekket, delvis dekket eller ikke dekket mot en felles norm med strenge krav.
- Hårfine forskjeller: skillet mellom «dekket» og «delvis dekket» kan være små detaljer som rettshjelp til arvesaker eller dekning av punktert isolerglass.
- Avskrivning teller: aldersfradrag kan redusere erstatningen kraftig, og satsene varierer mellom selskaper og gjenstandstyper.
- Samme merkelapp, ulikt innhold: to produkter med lik klassifisering kan dekke forskjellige ting – les detaljene.
- Pris til slutt: sammenlign dekning og egenandel før pris, slik at du ikke betaler mer for mindre.
Hva betyr dekket, delvis dekket og ikke dekket?
Merkelappene beskriver hvor godt et forsikringsprodukt dekker et bestemt forhold, målt mot en felles norm. Normen er utarbeidet av forbrukermyndighetene og forsikringsnæringen i fellesskap, slik at ulike selskaper kan vurderes etter de samme kriteriene. Kravene for å nå det øverste nivået er satt forholdsvis høyt, og det skal derfor ofte lite til før et produkt havner ett hakk ned.
- Dekket: Forsikringen oppfyller alle kravene i normen for det aktuelle forholdet. Det betyr likevel ikke at alle «dekket»-produkter er helt like – noen går lenger enn minstekravet.
- Delvis dekket: Forsikringen dekker forholdet, men ikke fullt ut etter kravene. Årsaken kan være et lavere erstatningsbeløp, flere unntak eller at bare deler av det normen krever er med.
- Ikke dekket: Forholdet er ikke omfattet av forsikringen i det hele tatt.
Fordi kriteriene er strenge, er det ikke alltid stor praktisk forskjell mellom «dekket» og «delvis dekket». Det er nettopp disse grensedragningene som gjør det lurt å lese hva som faktisk ligger bak merkelappen før du konkluderer. Vil du ha det helt grunnleggende på plass først, kan du lese vår korte innføring i forsikring på tre minutter.
Sammenligning
| Nivå | Hva det betyr | Typisk eksempel |
|---|---|---|
| Dekket | Oppfyller alle kravene i normen for forholdet. | Rettshjelp som også omfatter tvister om arv og skilsmisse. |
| Delvis dekket | Forholdet er omfattet, men ikke fullt ut etter kravene. | Rettshjelp som dekker nabotvist, men ikke arv og skilsmisse. |
| Ikke dekket | Forholdet er ikke omfattet av forsikringen. | Punktert isolerglass som selskapet ikke erstatter. |
Hvorfor er forskjellene ofte hårfine?
Forskjellen mellom nivåene handler som regel om detaljer i vilkårene, ikke om store hull i dekningen. Under følger typiske eksempler på hvor grensen går.
Rettshjelp – men ikke til alle konflikter
Så godt som alle innbo- og villaforsikringer inkluderer rettshjelpsdekning. Det betyr at kostnader til juridisk bistand kan dekkes hvis du havner i en konflikt knyttet til bolig eller eiendeler – for eksempel en nabotvist. Både beløpsgrensen og hvilke typer konflikter som omfattes varierer mellom selskapene. Mange hjelper deg i en krangel med naboen, mens færre dekker tvister om arv og skilsmisse. I en streng norm kan nettopp kravet om at også arve- og skilsmissesaker skal med, være det som skiller «dekket» fra «delvis dekket».
Punktert isolerglass
Et annet klassisk skille er punktert isolerglass, altså vinduer med dobbelt glass der det har kommet kondens eller dugg mellom glassene fordi forseglingen har sviktet. Noen selskaper dekker dette, andre gjør det ikke. Bare produkter som faktisk har en slik dekning når det øverste nivået for dette forholdet.
Mindre unntak og begrensninger
Egenandel, maksbeløp per gjenstand, krav til dokumentasjon og unntak for enkelte skadetyper trekker også produkter ned fra «dekket» til «delvis dekket». Hver for seg er dette små ting, men summen avgjør hvor mye du sitter igjen med etter en skade.
Avskrivning: derfor får du ikke alltid full erstatning
Avskrivning – også kalt aldersfradrag – er en av de viktigste grunnene til at erstatningen blir lavere enn du tror. Avskrivning betyr at forsikringsselskapet reduserer verdien på en gjenstand ut fra alder og slitasje før de beregner erstatningen. Jo eldre gjenstanden er, desto mindre regnes den som verdt.
To ting varierer mye mellom selskapene:
- Når avskrivningen starter: Hvor gammel en gjenstand kan være før du må regne med at den ikke erstattes til full verdi.
- Hvor bratt den er: Hvor mange prosent av verdien som trekkes fra for hvert år gjenstanden blir eldre.
Ulike regler for ulike gjenstander
Det finnes sjelden én felles avskrivningsregel i en polise. Brun- og hvitevarer behandles gjerne på én måte, forbrukerelektronikk på en annen, og klær og sko på en tredje. Også sykkel, barnevogn og sportsutstyr havner ofte i egne kategorier med egne satser. Det gjør at samme skade kan gi helt ulik erstatning avhengig av hva som ble ødelagt.
Eksempel på hvordan satsene slår ut
For hvitevarer kan et selskap for eksempel beholde full verdi de første årene og deretter trekke en beskjeden prosent årlig. For mobiltelefoner og PC-er er avskrivningen som regel langt brattere, slik at en noen få år gammel telefon kan være avskrevet med en stor andel av nyprisen. Fordi satsene varierer betydelig, er den eneste pålitelige kilden selskapets egne vilkår. Les derfor alltid avsnittet om erstatningsberegning, eller be selskapet skriftlig forklare hvordan de vil verdsette en konkret gjenstand.
Er dekket og delvis dekket det samme hos alle selskaper?
Nei. To produkter med samme merkelapp kan dekke ulike ting. Felles for alle som er klassifisert som «delvis dekket» er at de ikke oppfyller kravene til topp-nivået – men årsaken kan være forskjellig fra selskap til selskap. Det ene produktet mangler kanskje arve- og skilsmissetvister i rettshjelpen, et annet har et lavt maksbeløp, et tredje har mange unntak.
Heller ikke «dekket» er alltid identisk. Alle oppfyller de samme forholdsvis strenge kravene, men noen går lenger enn minstekravet og gir ekstra dekning. Slike mer-dekninger ser du først når du åpner detaljene bak hver rute i en sammenligningstabell. Det er altså ikke nok å telle grønne ruter – du må lese hva de inneholder.
Når betyr prisen mest?
Noen ganger er forskjellen mellom «dekket» og «delvis dekket» så liten at den ikke betyr noe i praksis for deg. For mange forbrukere er ikke rettshjelp til arvesaker eller dekning av punktert isolerglass det viktigste. Da vil et produkt klassifisert som «delvis dekket» ofte være godt nok.
Regelen blir tydeligere i to tilfeller:
- Når prisene er ulike: Koster en «delvis dekket»-forsikring like mye som eller mer enn en «dekket»-forsikring, bør valget være enkelt – da får du mer dekning for samme eller lavere pris.
- Når detaljene faktisk angår deg: Har du dyre vinduer, verdifulle eiendeler eller bor i et borettslag med konfliktpotensial, kan nettopp de hårfine forskjellene være verdt ekstra kroner.
Å spare på forsikring handler altså ikke bare om å finne laveste pris, men om å unngå å betale mer for mindre. Flere konkrete grep for å få ned faste utgifter finner du i vår oversikt over effektive måter å spare på.
Slik sammenligner du forsikringer steg for steg
En strukturert sammenligning gjør det enklere å se forbi merkelappene:
- Kartlegg behovet ditt. Hva skal forsikringen faktisk beskytte, og hvor stor er risikoen for deg?
- Sammenlign dekningsgrad før pris. Se på hvilke forhold som er dekket, delvis dekket og ikke dekket.
- Åpne detaljene. Les hva som ligger bak hver merkelapp – beløpsgrenser, unntak og avskrivning.
- Sjekk egenandelen. Lav pris kombinert med høy egenandel kan bli dyrt ved skade.
- Sammenlign pris til slutt. Da ser du om en bedre dekning faktisk koster mer, eller om du får mer for pengene.
Forbrukermyndighetene drifter den offentlige tjenesten www.finansportalen.no, som samler sammenligninger av ulike finans- og forsikringsprodukter. Omfanget av forsikringskalkulatorene har endret seg over tid, så sjekk hvilke produkter som dekkes der nå. For priser og vilkår som ikke ligger i en sammenligningstjeneste, må du kontakte det enkelte forsikringsselskapet direkte.
Vanlige feil når folk sammenligner forsikring
De fleste bommer ikke på det åpenbare, men på detaljene. Dette er fallgruvene som går igjen:
- Å stirre seg blind på prisen. Den billigste forsikringen kan ha store unntak eller bratt avskrivning.
- Å tro at «dekket» betyr det samme overalt. Innholdet bak merkelappen varierer mellom selskaper.
- Å overse avskrivningsreglene. Mange oppdager først etter en skade at erstatningen trekkes kraftig ned på grunn av alder.
- Å glemme egenandelen. En lav premie veies ofte opp av en høyere egenandel.
- Å ikke oppdatere forsikringen. Behovet endrer seg når du flytter, kjøper dyrt utstyr eller får barn.
- Å dobbeltforsikre. Egne produktforsikringer på elektronikk kan overlappe med det innboforsikringen allerede dekker.
Vil du forstå hvordan selskapene i økende grad bruker data til å prise og vurdere risiko, kan du lese om hvordan prediktiv analyse forandrer forsikringsbransjen. Og trenger du å rydde i privatøkonomien rundt forsikringene, har vi samlet enkle grep i Økonomiskolens gjennomgang av forsikring.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om hvordan forsikringsdekning klassifiseres og sammenlignes. Den er ikke økonomisk eller juridisk rådgivning, og den anbefaler ingen bestemt forsikring eller leverandør. Vilkår, priser, avskrivningssatser og dekningsomfang endres over tid og varierer mellom selskaper. Les alltid de fullstendige forsikringsvilkårene og sjekk oppdaterte opplysninger hos selskapet før du inngår eller bytter avtale. Er du uenig i en skadeoppgjørssak, kan du klage til selskapet og eventuelt bringe saken inn for Finansklagenemnda. Forbrukerrådet gir uavhengig informasjon om finans- og forsikringsprodukter.
Kilder
Vanlige spørsmål (FAQ)
Hva er forskjellen på dekket og delvis dekket?
«Dekket» betyr at forsikringen oppfyller alle kravene i normen for det aktuelle forholdet, mens «delvis dekket» betyr at forholdet er omfattet, men ikke fullt ut – for eksempel på grunn av et lavere beløp, flere unntak eller at bare deler av kravene er med.
Hva betyr avskrivning på forsikring?
Avskrivning, eller aldersfradrag, er at selskapet reduserer verdien på en gjenstand ut fra alder og slitasje før erstatningen beregnes. Jo eldre gjenstanden er, desto lavere blir erstatningen, og satsene varierer mellom selskaper og gjenstandstyper.
Er den dyreste forsikringen alltid best?
Nei. Pris henger ikke alltid sammen med dekningsgrad. Et dyrere produkt kan ha svakere dekning eller høyere egenandel enn et rimeligere. Sammenlign derfor dekning og egenandel før du ser på prisen.
Dekker innboforsikringen rettshjelp?
De aller fleste innbo- og villaforsikringer inkluderer rettshjelp, men både beløpsgrense og hvilke konflikter som dekkes varierer. Mange dekker nabotvister, mens færre dekker tvister om arv og skilsmisse. Les vilkårene for å se hva som gjelder din polise.
Hvor kan jeg sammenligne forsikringer i Norge?
Forbrukerrådet drifter Finansportalen, som samler sammenligninger av flere finans- og forsikringsprodukter. Utvalget av forsikringskalkulatorer har endret seg over tid, så sjekk hva som er tilgjengelig der nå, og kontakt det enkelte selskapet for priser og vilkår som ikke ligger i tjenesten.