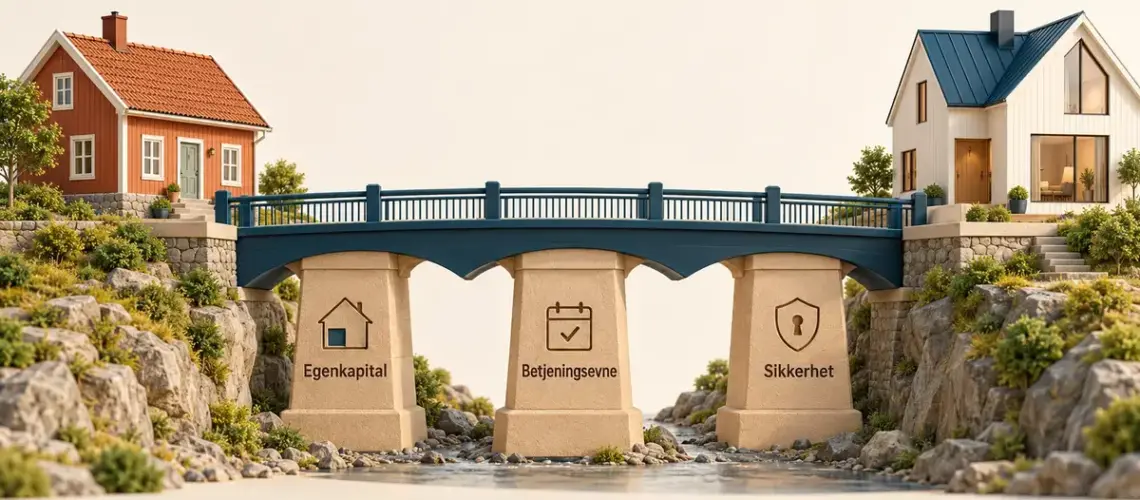

Mellomfinansiering er et kortsiktig lån som lar deg kjøpe ny bolig før du har solgt den gamle. Mange lurer på hvem bankene faktisk sier ja til. Svaret handler i hovedsak om tre ting: at du eier en bolig med ledig egenkapital, at du har råd til å betjene lånene dine i en overgangsperiode, og at banken får god nok sikkerhet. Nedenfor går vi gjennom kravene punkt for punkt, hva et slikt lån koster i 2026, og de vanligste feilene som fører til avslag.
Viktige punkter
- Mellomfinansiering er et kortsiktig lån som lar deg kjøpe ny bolig før den gamle er solgt.
- De viktigste kravene: du eier en bolig med ledig egenkapital, har et konkret kjøp og god nok betjeningsevne.
- Lånet sikres med pant i bolig og er ofte avdragsfritt, med løpetid på inntil 6–12 måneder.
- Renten er normalt 1–3 prosentpoeng høyere enn på et ordinært boliglån.
- En medlåntaker og ren betalingshistorikk uten anmerkninger øker sjansen for å få innvilget lånet.
Hva er mellomfinansiering, og hvordan fungerer det?
Mellomfinansiering er et midlertidig lån du tar opp i perioden mellom at du kjøper en ny bolig og får oppgjøret for den gamle. I praksis låner banken deg den egenkapitalen som fortsatt er bundet opp i boligen du skal selge, slik at du kan betale for den nye boligen før salget er gjennomført.
Et typisk eksempel: Du eier en bolig verdt 3 000 000 kroner og har 2 000 000 kroner igjen på boliglånet. Da har du 1 000 000 kroner i egenkapital som er «låst» i boligen. Mellomfinansieringen dekker disse 1 000 000 kronene midlertidig, slik at du har kjøpekraft til den nye boligen. Når den gamle boligen er solgt og oppgjøret kommer, innfris både det gamle boliglånet og mellomfinansieringen i sin helhet – inkludert renter. Tilbake står et vanlig, langsiktig boliglån på den nye boligen.
Lånet er ofte avdragsfritt i perioden det løper, og løpetiden er kort – gjerne inntil 6 måneder, men enkelte banker strekker den til rundt 12 måneder. Du betaler altså renter for antall måneder lånet varer, pluss noen gebyrer. Jo lengre tid salget tar, desto dyrere blir mellomfinansieringen.
Hvem kvalifiserer til mellomfinansiering?
Du har en god sjanse for å få innvilget mellomfinansiering dersom du eier en bolig med ledig egenkapital, har et konkret boligkjøp på gang og kan dokumentere at du klarer å betjene lånene dine. Banken vurderer både sikkerheten i boligen og den samlede økonomien din. Her er de viktigste kriteriene.
Du eier en bolig med ledig egenkapital
Det grunnleggende kravet er at du allerede eier en bolig som kan stilles som sikkerhet, og at det finnes ledig egenkapital i den. Egenkapital er differansen mellom hva boligen er verdt og hvor mye du skylder på den. Har du lite igjen på lånet, er det mer ledig sikkerhet å mellomfinansiere mot. Banken innhenter som regel en verdivurdering av boligen for å fastslå hvor mye egenkapital du reelt har.
Du har et konkret kjøp eller et fastsatt budsjett
Banken vil vite hva pengene skal brukes til. Har du funnet en konkret bolig, eller har du et klart definert kjøpsbudsjett for det du leter etter, er søknaden lettere å behandle. Et løst ønske om å «kanskje bytte bolig» holder sjelden – mellomfinansiering innvilges til et faktisk boligkjøp.
Du har god nok betjeningsevne
Betjeningsevne betyr at du har inntekt nok til å dekke de løpende kostnadene dine. I en overgangsperiode kan du i verste fall sitte med renter på det gamle boliglånet, mellomfinansieringen og det nye boliglånet samtidig. Banken regner derfor på om økonomien din tåler denne perioden, og stresstester deg mot en høyere rente enn dagens (mer om det nedenfor). Jo bedre margin du har i budsjettet, desto tryggere er banken på å si ja.
Medlåntaker og ren betalingshistorikk styrker søknaden
En medlåntaker – for eksempel en ektefelle eller samboer – øker den samlede inntekten og sikkerheten, og gjør det lettere å få innvilget mellomfinansiering. Det hjelper også å ha ryddig økonomi uten betalingsanmerkninger, siden en anmerkning normalt fører til avslag hos de fleste banker.
Hvor mye kan du låne, og hvilken sikkerhet kreves?
Mellomfinansieringen må sikres med pant i bolig eller annen fast eiendom du rår over – vanligvis boligen du skal selge, og ofte også den nye boligen. Lån med sikkerhet gir lavere rente enn lån uten, fordi banken har pant å gå på dersom du ikke betaler.
Hvor mye du får låne mot den gamle boligen avhenger av en forsiktig verdivurdering. Mange banker legger til grunn en belåningsgrad på rundt 75–80 prosent av en nøktern markedsverdi når de beregner mellomfinansieringen, nettopp fordi boligen ennå ikke er solgt og salgssummen er usikker. Hvor lett omsettelig boligen er, og hvor den ligger, påvirker vurderingen: en sentralt beliggende leilighet gir tryggere sikkerhet enn en enebolig i et område med få kjøpere.
Krav fra utlånsforskriften som påvirker søknaden
Utlånsforskriften setter rammene alle norske banker må forholde seg til når de gir boliglån, og dermed også mellomfinansiering. Disse reglene avgjør i stor grad hvem som får innvilget lån.
- Egenkapital og belåningsgrad: Et ordinært boliglån kan maksimalt utgjøre 90 prosent av boligens verdi, det vil si at du må ha minst 10 prosent egenkapital. Denne grensen ble hevet fra 85 til 90 prosent med virkning fra 31. desember 2024.
- Gjeldsgrad: Samlet gjeld kan ikke overstige fem ganger brutto årsinntekt. Alt teller med – boliglån, billån, studielån, forbrukslån og kredittrammer.
- Stresstest: Banken må sjekke at du tåler en renteøkning på minst 3 prosentpoeng, og uansett en rente på minst 7 prosent. Har du 5,5 prosent boliglånsrente, testes du altså mot 8,5 prosent.
- Fleksibilitetskvote: Bankene kan fravike kravene for en begrenset andel av utlånene hvert kvartal – inntil 10 prosent av volumet, og 8 prosent i Oslo. Du bør likevel ikke basere deg på at du havner innenfor denne kvoten.
Vil du forstå mer om hva et boliglån faktisk koster over tid, kan du lese vår gjennomgang av hva et boliglån koster.
Hva koster mellomfinansiering i 2026?
Kostnaden består av to deler: renter for hver måned lånet løper, og gebyrer til banken og det offentlige. Renten på mellomfinansiering er normalt 1–3 prosentpoeng høyere enn på et ordinært boliglån, fordi lånet er kortsiktig og boligen ikke er solgt ennå.
Gebyrene varierer mye mellom bankene. Nordea oppgir for eksempel et etableringsgebyr på 1 500 kroner for frittstående mellomfinansiering, et tinglysningsgebyr på 545 kroner per dokument (offentlig sats) og 500 kroner per tilleggssikkerhet. Andre banker opererer med egne satser, og enkelte tar null i etableringsgebyr. Sjekk alltid de konkrete vilkårene hos din egen bank før du signerer.
Kostnader og vilkår
| Element | Typisk nivå (2026) |
|---|---|
| Løpetid | Inntil 6–12 måneder |
| Rente | Ca. 1–3 prosentpoeng over ordinært boliglån |
| Avdrag | Ofte avdragsfritt i låneperioden |
| Sikkerhet | Pant i bolig (ofte både gammel og ny) |
| Belåningsgrad på sikkerhet | Rundt 75–80 % av nøktern verdi |
| Etableringsgebyr | 0–1 500 kr (eksempel Nordea: 1 500 kr) |
| Tinglysningsgebyr | 545 kr per dokument (offentlig sats) |
| Maks belåningsgrad på boliglån | 90 % (utlånsforskriften) |
Et regneeksempel viser hvordan kostnaden bygger seg opp: Låner du 1 000 000 kroner til 7 prosent nominell rente, koster rentene omtrent 5 800 kroner per måned. Tar salget fire måneder, betaler du rundt 23 000 kroner i renter, pluss gebyrene. Dette er grunnen til at det lønner seg å få den gamle boligen solgt så raskt som mulig.
Slik søker du mellomfinansiering
- Få en verdivurdering av boligen du skal selge, slik at banken ser hvor mye egenkapital du har.
- Snakk med banken din om både det nye boliglånet og mellomfinansieringen samtidig – de henger sammen.
- Dokumenter økonomien: inntekt (skattemelding og lønnsslipp), eksisterende gjeld og faste utgifter.
- Få lånetilsagn og avklar løpetid, rente og gebyrer skriftlig før du legger inn bud på ny bolig.
- Selg den gamle boligen og innfri mellomfinansieringen med oppgjøret.
Mange kombinerer dette med å refinansiere dyre lån samtidig. Les mer om å bake dyre lån inn i boliglånet hvis du har forbruksgjeld du vil kvitte deg med i samme runde.
Vanlige feil å unngå
- Å sette for høy prisforventning på boligen du selger. Får du mindre enn antatt, kan du sitte igjen med mer gjeld enn planlagt.
- Å undervurdere hvor lenge salget tar. Hver ekstra måned koster renter, og et tregt marked kan gjøre lånet vesentlig dyrere.
- Å glemme doble kostnader. I overgangsperioden betaler du gjerne renter, kommunale avgifter og forsikring på to boliger samtidig.
- Å ikke sammenligne banker. Rente og gebyrer varierer, og forskjellen kan utgjøre flere tusen kroner.
- Å kjøpe nytt før finansieringen er klar. Legg aldri inn bud før banken har gitt tilsagn om mellomfinansiering.
Er du førstegangskjøper uten bolig å selge, er mellomfinansiering uansett ikke aktuelt. Da bør du heller se på tips til førstegangssøkere av boliglån.
Fordeler og ulemper ved mellomfinansiering
Mellomfinansiering gir deg frihet i boligbyttet, men har en pris. Her er de viktigste fordelene og ulempene du bør veie mot hverandre.
Fordeler
- Du kan kjøpe riktig bolig når den dukker opp, uten å vente på at den gamle blir solgt.
- Du slipper dobbel flytting og midlertidig bolig mellom salg og kjøp.
- Du kan selge i ro og mål og slipper å godta et dårlig bud fordi du haster.
- Du beholder kjøpekraften din gjennom hele prosessen.
Ulemper
- Høyere rente enn på et ordinært boliglån.
- Risiko for doble kostnader hvis salget trekker ut i tid.
- Du binder deg til et kjøp før du vet hva den gamle boligen faktisk selges for.
- Et fall i boligprisene i mellomtiden rammer deg direkte.
Hvem passer mellomfinansiering for – og hvem ikke?
Mellomfinansiering passer best for deg som allerede eier en bolig med god egenkapital, har stabil inntekt og ønsker å kjøpe nytt i et marked der det er praktisk vanskelig å selge og kjøpe på samme dag. Løsningen gir deg handlekraft og fleksibilitet i boligbyttet.
Mellomfinansiering passer dårlig dersom du har svak betjeningsevne, lite egenkapital eller selger i et usikkert marked der boligen kan bli stående lenge. Da kan kostnadene og risikoen bli høyere enn gevinsten ved å slippe å selge først.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om mellomfinansiering og er ikke økonomisk rådgivning. Renter, gebyrer og regler endres over tid og varierer mellom bankene – kontroller alltid de gjeldende vilkårene hos din egen bank og hos offentlige kilder før du tar opp lån. Et lån er en forpliktelse: låner du mer enn du kan betjene, risikerer du betalingsproblemer. Nøytral prissammenligning av lån finner du hos Finansportalen, som drives av Forbrukerrådet.
Kilder
Vanlige spørsmål (FAQ)
Hvor lang løpetid har mellomfinansiering?
Løpetiden er kort, typisk inntil 6 måneder, men enkelte banker strekker den til rundt 12 måneder. Lånet er ment å vare kun til den gamle boligen er solgt, og innfris da i sin helhet med oppgjøret.
Hvor høy rente må jeg regne med?
Renten er normalt 1–3 prosentpoeng høyere enn på et ordinært boliglån, fordi lånet er kortsiktig og boligen ikke er solgt ennå. Nøyaktig rente avhenger av banken, økonomien din og sikkerheten i boligen.
Kan jeg få mellomfinansiering uten å ha solgt boligen?
Ja – det er nettopp poenget. Mellomfinansiering innvilges mens den gamle boligen fortsatt er usolgt, slik at du kan kjøpe nytt først. Du må imidlertid eie en bolig med ledig egenkapital og ha god nok betjeningsevne.
Hva skjer hvis boligen ikke blir solgt i tide?
Da fortsetter rentene å løpe, og du kan måtte be banken om å forlenge perioden. Blir det nødvendig å senke prisen for å få solgt, kan du sitte igjen med mindre egenkapital enn planlagt. Derfor er en realistisk prisforventning viktig.
Trenger jeg egenkapital for å få mellomfinansiering?
Ja. Hele poenget er å frigjøre den egenkapitalen som er bundet opp i boligen du skal selge. Har du lite ledig egenkapital, blir det lite å mellomfinansiere, og banken vil være mer tilbakeholden.