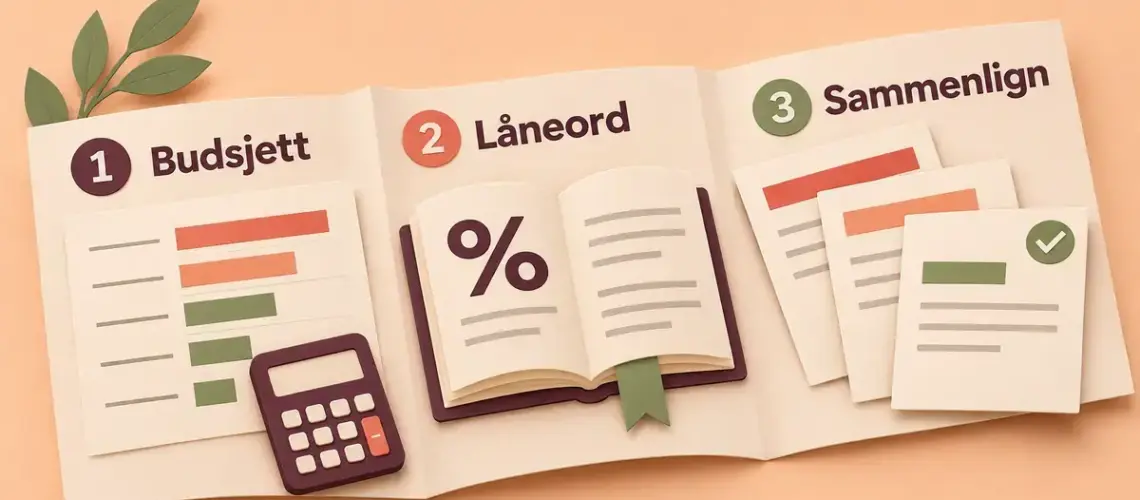

Før du tar opp lån bør du gjøre tre ting: sette opp et budsjett, lære deg de viktigste låneordene og sammenligne flere tilbud mot hverandre. Disse tre stegene hjelper deg å finne et lån du faktisk har råd til, enten du vurderer et forbrukslån, et billån, refinansiering eller et boliglån. Under går vi gjennom hvert steg, hva norsk lov krever av banken, og hvilke rettigheter du har som låntaker.
Viktige punkter
- Tre steg før du låner: sett opp et budsjett, forstå låneordene og sammenlign flere tilbud.
- Effektiv rente viser den reelle kostnaden, fordi den inkluderer alle gebyrer – i motsetning til nominell rente.
- Femgangeren: samlet gjeld bør ikke overstige fem ganger brutto årsinntekt, og du må tåle 3 prosentpoeng høyere rente (minst 7 %).
- Maks løpetid på et forbrukslån er fem år. Refinansiering er unntatt.
- Dine rettigheter: 14 dagers angrerett, og du kan sjekke egen gjeld gratis i Gjeldsregisteret.
Steg 1: Sett opp et budsjett og regn ut hva du har råd til
Det første steget er å sette opp et budsjett, slik at du vet hvor mye du faktisk kan betale ned hver måned. Et budsjett gir oversikt over inntektene og de faste utgiftene dine, og viser hvor mye som er igjen til å betjene et lån. Uten denne oversikten er det lett å låne mer enn økonomien tåler.
Et budsjett avslører også utgifter du kan kutte. Kanskje har du et for dyrt mobilabonnement eller andre månedlige avtaler du kan bytte til noe rimeligere. Et godt hjelpemiddel er SIFOs referansebudsjett fra OsloMet, som anslår hva vanlige forbruksutgifter koster for ulike husholdninger og oppdateres hvert år. Bruk det som et utgangspunkt, og juster tallene mot dine egne kontoutskrifter.
Hvor mye kan du egentlig låne?
Hvor mye du kan låne, begrenses av utlånsforskriften, som setter felles regler for alle banker i Norge. De tre viktigste grensene er:
- Gjeldsgrad: Samlet gjeld bør ikke overstige fem ganger brutto årsinntekt. Regelen kalles ofte «femgangeren».
- Stresstest: Du må tåle en renteøkning på 3 prosentpoeng på all gjelden din, og banken regner alltid med en rente på minst 7 prosent.
- Løpetid: Et forbrukslån må normalt nedbetales innen fem år. Refinansiering er unntatt fra denne grensen.
Bankene kan innvilge et lite antall lån utenfor disse reglene gjennom en såkalt fleksibilitetskvote, men hovedregelen er at kravene gjelder deg.
Hva banken må sjekke
Banken er pålagt å gjøre en kredittvurdering før den gir deg lån, uansett hvor lite du låner. Etter finansavtaleloven, som ble fornyet 1. januar 2023, har banken en avslagsplikt: viser kredittvurderingen at det er sannsynlig at du ikke vil klare å betjene lånet, skal søknaden avslås. Den tidligere «frarådningsplikten» ble erstattet av denne regelen. Vil du vite mer om bankens ansvar, kan du lese om frarådningsplikt og kredittvurdering.
Steg 2: Lær deg de viktigste låneordene
Det andre steget er å forstå begrepene långiverne bruker, slik at du vet hva et lån faktisk koster. Når du kjenner ordene, er det vanskeligere å bli lurt av et tilbud som ser billig ut, men som er dyrt i praksis.
Nominell og effektiv rente
Den effektive renten, ikke den nominelle, forteller hva lånet virkelig koster. Den nominelle renten er bare selve renten på lånebeløpet. Den effektive renten inkluderer i tillegg alle gebyrer – som etableringsgebyr og termingebyr – og viser den reelle årskostnaden. På små lån kan gebyrene gjøre den effektive renten langt høyere enn den nominelle, noen ganger flere ganger så høy. Sammenlign derfor alltid lån på effektiv rente.
Gebyrer, løpetid og totalkostnad
Gebyrer og løpetid avgjør hvor dyrt lånet blir totalt. Et etableringsgebyr er en engangssum når lånet opprettes, mens et termingebyr er et fast beløp du betaler for hvert avdrag. Lang løpetid gir lavere månedlig beløp, men høyere totalkostnad fordi du betaler renter over lengre tid. Be derfor alltid om den totale kostnaden for lånet, ikke bare månedsbeløpet. Det kan være nyttig å se hvordan renter og gebyrer slår ut på et større lån – vi har forklart dette i oversikten over hva et boliglån koster.
Lån med og uten sikkerhet
Et lån med sikkerhet er knyttet til en eiendel, mens et lån uten sikkerhet ikke er det. Ved boliglån og billån stiller du henholdsvis bolig og bil som pant, og det gir lavere rente fordi banken har mindre risiko. Et forbrukslån er som regel uten sikkerhet, og renten er derfor høyere. Forskjellene er forklart nærmere i oversikten over lån med eller uten sikkerhet.
Steg 3: Sammenlign flere tilbud før du velger
Det tredje steget er å sammenligne flere tilbud, for prisen på samme lån kan variere mye mellom bankene. Når du vet hva du har råd til og kjenner begrepene, er du klar til å hente inn tilbud og veie dem mot hverandre.
Sammenligningstjenester på nett sparer tid, fordi du slipper å kontakte hver bank enkeltvis. Forbrukerrådets egen tjeneste Finansportalen lar deg sammenligne priser på lån uavhengig av långiverne. Flere kommersielle tjenester gjør det samme; for eksempel kan du via Matchbanker sammenligne forbrukslån uten sikkerhet og klikke deg videre til aktuelle tilbydere. Uansett hvilken tjeneste du bruker, bør du sammenligne på effektiv rente og totalkostnad, og sjekke at tilbyderne har konsesjon fra Finanstilsynet.
Sammenligning av lånetyper
| Lånetype | Sikkerhet | Typisk bruk | Typisk løpetid | Kostnadsnivå |
|---|---|---|---|---|
| Forbrukslån | Uten sikkerhet | Uforutsette utgifter, oppussing | Inntil 5 år | Høyt |
| SMS-lån / smålån | Uten sikkerhet | Små, raske beløp | Kort, inntil 5 år | Svært høyt |
| Kredittkort | Uten sikkerhet | Løpende kreditt og kjøp | Rullerende | Høyt ved utsatt betaling |
| Billån | Pant i bil | Kjøp av bil | Ofte 5 år eller mer | Middels |
| Boliglån | Pant i bolig | Kjøp av bolig | Inntil 25–30 år | Lavt |
| Refinansiering | Med eller uten sikkerhet | Samle dyr gjeld | Varierer | Lavere enn gjelden du samler |
Hvilken lånetype passer til formålet?
Hvilken lånetype som passer, avhenger av hva du skal bruke pengene til, og om du kan stille sikkerhet. Et forbrukslån uten sikkerhet brukes gjerne til uforutsette utgifter eller oppussing, mens boliglån og billån er knyttet til kjøp av bolig og bil.
Skal du samle flere dyre lån og kredittkort i ett, kan det lønne seg å vurdere refinansiering, som ofte gir lavere samlet rente. Har du en betalingsanmerkning, finnes det egne regler for forbrukslån med betalingsanmerkning. Trenger du bare et lite beløp raskt, bør du kjenne til hva et SMS-lån innebærer før du søker, siden slike lån ofte har svært høy effektiv rente.
Gjeldsregisteret og angrerett – to ting du bør kjenne til
Sjekk Gjeldsregisteret
Gjeldsregisteret gir deg og banken full oversikt over den usikrede gjelden din. Her er forbrukslån, kredittkort og annen forbruksgjeld registrert, mens boliglån, billån og studielån ikke er med. Du kan logge inn gratis med BankID og se din egen gjeld før du søker. Bankene er pålagt å bruke registeret i kredittvurderingen, så det lønner seg å ha oversikten selv først.
Du har 14 dagers angrerett
Du har 14 dagers angrerett på forbrukslån og andre lån uten sikkerhet. Angrer du, må du som regel betale tilbake lånebeløpet innen 30 dager, pluss renter for den tiden du faktisk hadde pengene. Angreretten gjelder ikke lån med pant i bolig.
Vanlige feil før du tar opp lån
De vanligste feilene handler om å se på feil tall og å hoppe over forarbeidet. Unngå disse fellene:
- Å se på månedsbeløpet i stedet for totalkostnaden og den effektive renten.
- Å låne det maksimale banken tilbyr, i stedet for det du faktisk trenger.
- Å ta opp et nytt lån for å dekke et annet uten å regne på om totalkostnaden virkelig går ned.
- Å droppe budsjettet og stole på at «det går nok».
- Å ikke lese vilkårene, inkludert gebyrer og renter ved forsinket betaling.
- Å velge det første og beste tilbudet uten å sammenligne flere.
Når bør du vente med å ta opp lån?
Du bør vente med å ta opp lån hvis budsjettet ikke går i pluss, hvis du allerede har mye usikret gjeld, eller hvis du ikke tåler stresstesten på 3 prosentpoeng. Har du betalingsproblemer, er et nytt lån sjelden løsningen. Da bør du heller skaffe oversikt over gjelden og søke gratis gjeldsrådgivning (se under).
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om hva du bør gjøre før du tar opp lån, ikke økonomisk rådgivning. Regler, renter og gebyrer endres over tid, og hva som passer for deg, avhenger av din egen økonomi. Et lån koster penger og innebærer en forpliktelse over flere år. Trenger du hjelp, tilbyr NAV gratis økonomi- og gjeldsrådgivning på telefon 55 55 33 39, og Forbrukerrådet har uavhengig informasjon for forbrukere. Kontroller alltid at långiveren har konsesjon fra Finanstilsynet.
Kilder
Vanlige spørsmål (FAQ)
Hva bør jeg gjøre først før jeg tar opp lån?
Sett opp et budsjett. Du trenger oversikt over inntekter og faste utgifter for å vite hvor mye du kan betale ned hver måned. Deretter lærer du deg låneordene og sammenligner flere tilbud.
Hva er forskjellen på nominell og effektiv rente?
Den nominelle renten er bare selve renten på beløpet, mens den effektive renten også inkluderer alle gebyrer og viser den reelle årskostnaden. Sammenlign alltid lån på effektiv rente.
Hvor mye kan jeg låne?
Samlet gjeld bør ikke overstige fem ganger brutto årsinntekt, og du må tåle at renten øker med 3 prosentpoeng (banken regner med minst 7 prosent). Et forbrukslån må normalt nedbetales innen fem år.
Har jeg angrerett på et forbrukslån?
Ja, du har 14 dagers angrerett på lån uten sikkerhet. Du betaler da tilbake lånebeløpet innen 30 dager, pluss renter for tiden du hadde pengene. Angreretten gjelder ikke boliglån med pant.
Hvorfor bør jeg sammenligne flere lån?
Fordi prisen på samme lån varierer mye mellom bankene. Ved å sammenligne effektiv rente og totalkostnad hos flere tilbydere kan du spare mye penger over lånets løpetid.