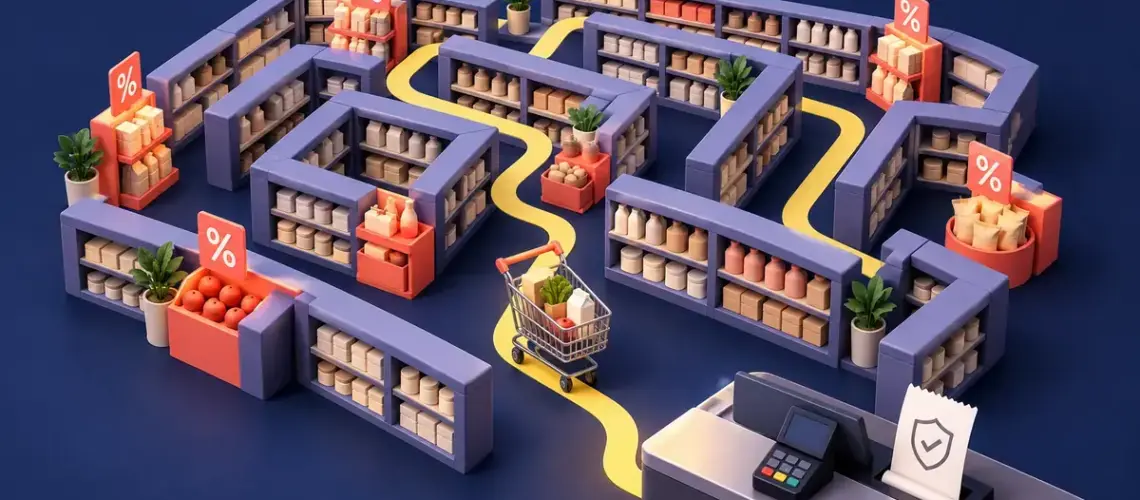

Butikken er designet for å få deg til å bruke mer enn du hadde planlagt – fra hvor varene står til hvordan du betaler. Denne delen av Luksusfellen Økonomiskolen handler ikke om hvilke matvarer som er billigst, men om psykologien bak forbruket, betalingsmåtene som lett skaper gjeld, og rettighetene du faktisk har når du står ved kassen. Vil du ha konkrete sparetips på mat, finner du dem i guiden vår om å handle smart i dagligvarebutikken. Her ser vi i stedet på hvorfor pengene forsvinner raskere enn tenkt – og hvordan du tar kontrollen tilbake.
Viktige punkter
- Butikken er designet for mersalg – vareplassering, lokketilbud og varene ved kassen utnytter impulskjøp.
- Betalingsmåten styrer forbruket: jo mer «usynlig» betalingen føles, desto lettere bruker du mer.
- Kredittkort har typisk 20–30 % effektiv rente, og er bare rentefritt hvis du betaler hele regningen i tide.
- Kredittkort og «kjøp nå, betal senere» rapporteres til Gjeldsregisteret – også ubrukt kredittgrense.
- I fysisk butikk har du ikke angrerett, og bytterett er frivillig – men du har alltid reklamasjonsrett (2 eller 5 år).
Hvorfor bruker vi mer penger i butikken enn vi planlegger?
Vi bruker mer fordi butikken er bygget for å utløse kjøp vi ikke hadde bestemt oss for på forhånd. Vareplassering, tilbud og stemning er nøye planlagt for å øke salget, og de fleste av oss undervurderer hvor mye dette påvirker handlekurven. Å forstå triksene er første steg til å stå imot dem.
Slik er butikken bygget for å friste deg
Innredningen følger et mønster som skal få deg til å gå lengre, se mer og legge flere varer i kurven:
- Plassering: Basisvarer som melk og brød ligger ofte lengst inne, slik at du må passere mange fristelser på veien.
- Varer ved kassen: Godteri, blader og kald drikke står der du venter – klassiske impulsvarer, ifølge Store norske leksikon.
- «Lokketilbud» og mengderabatt: «3 for 2» og lignende får deg til å kjøpe mer enn du trenger. Det er bare en besparelse hvis du faktisk ville kjøpt varen uansett.
- Store handlevogner: Jo større vognen er, desto mer er det fristende å fylle den.
- Musikk, lys og duft: Rolig musikk og duften av nybakt brød får deg til å bruke lengre tid – og tid i butikken henger sammen med høyere forbruk.
Impulskjøp: de små beløpene som blir store
Impulskjøp er kjøp du gjør der og da, uten å ha planlagt dem. Hvert enkelt kjøp føles lite – en sjokolade her, et tilbud der – men summen over tid er betydelig. Legger du igjen 50 kroner i uplanlagte varer hver handletur, og handler tre ganger i uken, blir det rundt 7 800 kroner i løpet av et år. De pengene kunne i stedet gått til sparing eller nedbetaling av dyr gjeld.
Hvordan påvirker betalingsmåten hvor mye du bruker?
Jo mindre konkret betalingen føles, desto lettere er det å bruke mer. Forskning på forbrukeratferd viser at vi kjenner mindre på kostnaden når vi sveiper et kort eller velger «betal senere» enn når vi teller opp kontanter. Betalingsmåten er derfor ikke nøytral – den styrer både forbruket ditt og hvor stor risiko du tar for å havne i gjeld.
Kort, kontanter og «betal senere»
Med kontanter ser du beløpet forsvinne, og det gir en naturlig bremse. Debetkort trekker pengene rett fra din egen konto, så du bruker aldri mer enn du har. Kredittkort og «kjøp nå, betal senere» skyver regningen ut i tid, og det er nettopp forsinkelsen som gjør det lett å bruke mer enn du egentlig har råd til akkurat nå.
Kredittkort i butikken: rentefri kreditt eller gjeldsfelle?
Et kredittkort kan være gratis å bruke – eller svært dyrt – avhengig av om du betaler hele regningen i tide. Norske kredittkort har typisk en effektiv rente på rundt 20–30 prosent i året. Betaler du hele fakturaen innen forfall, slipper du som regel renter, fordi kortene har en rentefri periode på ofte inntil cirka 45 dager. Betaler du bare minimumsbeløpet, begynner renten å løpe, og gjelden vokser raskt.
To ting er verdt å vite i butikken: den rentefrie perioden gjelder normalt ikke ved kontantuttak, der renten løper fra uttaksdagen, og velger du å dele opp betalingen over flere måneder, blir kreditten dyr. Samtidig har kredittkort en reell fordel: kredittgiveren er solidarisk ansvarlig med selgeren hvis noe går galt med kjøpet. Vil du forstå tallene bedre, bør du forstå hvordan renter fungerer, og lese mer om fordeler og ulemper med kredittkort.
«Kjøp nå, betal senere» (delbetaling)
Stadig flere butikker tilbyr «kjøp nå, betal senere» gjennom aktører som Klarna, der du kan få varen med deg og få faktura etter 14–30 dager, eller dele beløpet opp i avdrag. Delbetaling markedsføres ofte som rentefritt hvis du betaler i tide, men det kommer gjerne gebyrer, og purregebyr hvis du glemmer fristen. Tjenesten krever kredittgodkjenning, og utestående beløp rapporteres til Gjeldsregisteret. Det som føles som en liten, grei løsning ved kassen, er i realiteten en kredittavtale.
Alt havner i Gjeldsregisteret
Gjeldsregisteret er et offentlig register over usikret forbruksgjeld som bankene bruker når de vurderer lånesøknader. Her registreres forbrukslån, kredittkort og rammekreditt (inkludert hele den ubrukte kredittgrensen din), samt kjøpekreditt og faktureringskort som delbetalingstjenestene bruker. Boliglån, billån med pant og studielån fra Lånekassen står derimot ikke her. Poenget er at mange små kreditter i butikk til sammen kan gjøre det vanskeligere å få boliglån senere.
Sammenligning av betalingsmåter
| Betalingsmåte | Når du belastes | Rente/kostnad | I Gjeldsregisteret? | Passer best til |
|---|---|---|---|---|
| Kontanter | Med en gang | Ingen | Nei | Oversikt og impulskontroll |
| Debetkort (BankAxept/Vipps) | Med en gang, fra egen konto | Ingen rente | Nei | Daglige kjøp innenfor budsjett |
| Kredittkort | Ved månedlig faktura | Rentefritt inntil ca. 45 dager; ellers 20–30 % effektiv rente | Ja | Trygghet og bonus – hvis hele beløpet betales i tide |
| «Kjøp nå, betal senere» | Etter 14–30 dager eller i avdrag | Ofte rentefritt ved betaling i tide, men gebyrer og purregebyr; avdrag kan ha rente | Ja | Sjelden nødvendig – bruk med forsiktighet |
| Avbetaling/forbrukslån | Over flere måneder eller år | Høy rente og gebyrer | Ja | Store, planlagte kjøp – ikke dagligvarer |
Hvilke rettigheter har du når du handler i butikk?
Når du handler i en fysisk butikk har du ikke angrerett, men du har alltid reklamasjonsrett hvis varen har en feil. Dette er en av de vanligste misforståelsene blant forbrukere, og det er verdt å kjenne forskjellen før du står med en vare du vil levere tilbake.
Angrerett gjelder ikke i fysisk butikk
Angrerettloven gir deg 14 dagers angrerett ved netthandel, telefonsalg og dørsalg – altså når avtalen inngås utenfor et fast utsalgssted eller på avstand. Kjøper du derimot en vare inne i en vanlig butikk, har du ingen lovfestet rett til å ombestemme deg bare fordi du har ombestemt deg. Angreretten er knyttet til at du ikke har fått se varen fysisk før kjøpet.
Bytterett er en frivillig ordning
Bytterett er ikke lovpålagt. At du ofte får bytte eller levere tilbake en feilfri vare, bygger på sedvane i handelen – butikken bestemmer selv om de tilbyr det, og på hvilke vilkår. Mange butikker gir rundt 14 dagers åpent kjøp, og gjerne lengre rundt jul. Tilbyr butikken bytterett, skal det stå på skilt i butikken eller på kvitteringen. Ta derfor vare på kvitteringen, og spør om byttelapp når du kjøper gaver.
Reklamasjonsrett: 2 og 5 år
Reklamasjonsretten gjelder uansett hvor du handler, og handler om feil og mangler ved varen – ikke om at du har ombestemt deg. Etter forbrukerkjøpsloven har du som hovedregel to års reklamasjonsrett, som utvides til fem år for varer som er ment å vare vesentlig lengre enn to år, for eksempel hvitevarer, TV og mobiltelefon. Reklamasjon er ikke det samme som garanti: garanti er noe selgeren eller produsenten eventuelt gir i tillegg, frivillig.
Fra 1. januar 2024 ble forbrukervernet styrket. Selgerens bevisbyrde ble utvidet fra seks måneder til to år, slik at en feil som dukker opp innen to år antas å ha vært der ved kjøpet – med mindre selgeren kan bevise noe annet. Endringen gjennomfører et EU-direktiv og brakte også digitale ytelser inn under loven.
Hvordan lager du en handleplan som holder budsjettet?
En enkel plan før du går inn i butikken er det mest effektive vernet mot både impulskjøp og dyr kreditt. Du trenger ikke å kutte alt du liker – du trenger bare å bestemme deg på forhånd i stedet for ved hyllen:
- Sett et beløp: Bestem hva handleturen skal koste før du drar, slik at du har en grense å forholde deg til.
- Skriv handleliste: Hold deg til listen, og la den – ikke tilbudsskiltene – styre hva som havner i kurven.
- Betal med debetkort eller kontant: Da bruker du bare penger du faktisk har, og unngår å bygge opp forbruksgjeld.
- Bruk en app: En praktisk budsjettapp gir deg oversikt over hvor pengene faktisk går.
- Handle sjeldnere: Færre turer betyr færre anledninger til impulskjøp.
Har du allerede bygget opp dyr gjeld fra kort og delbetaling, er det fullt mulig å rydde opp. Les hvordan du kan bli kvitt inkasso og gjeld og få tilbake kontrollen.
Vanlige feil folk gjør i butikken
De fleste overforbruker ikke på grunn av én stor tabbe, men gjennom små vaner som gjentar seg. Disse går igjen:
- Handler uten liste, og lar tilbud og sult styre valgene.
- Faller for mengderabatt på varer de egentlig ikke trenger.
- Betaler dagligvarer med kredittkort eller delbetaling og betaler bare minimumsbeløpet.
- Lar mange små kreditter hope seg opp i Gjeldsregisteret.
- Tror de har angrerett i butikk, og kaster kvitteringen de trenger for å bytte eller reklamere.
Hvem passer disse rådene for?
Rådene passer for alle som vil bruke mindre uten å legge om hele livet – særlig deg som opplever at pengene forsvinner raskere enn du forstår, eller som har begynt å betale med kreditt i butikken. Du trenger ingen store inntektsendringer: å bli bevisst på butikkens triks, velge riktig betalingsmåte og kjenne rettighetene dine gir resultater fra neste handletur. Kombinerer du dette med konkrete matsparetips, kutter du forbruket fra to kanter samtidig.
Ansvarsfraskrivelse
Denne artikkelen gir generell informasjon om forbruk, betaling og forbrukerrettigheter i Norge, og er ikke personlig økonomisk eller juridisk rådgivning. Renter, gebyrer, vilkår og butikkenes egne bytteordninger varierer og endres over tid – sjekk alltid oppdaterte vilkår hos utsteder eller butikk før du handler på kreditt. Er du usikker på rettighetene dine, kan du få gratis veiledning hos Forbrukerrådet. Sliter du med gjeld, kan du kontakte NAVs økonomirådstelefon på 55 55 33 39.
Kilder
Vanlige spørsmål (FAQ)
Har jeg angrerett når jeg kjøper noe i en fysisk butikk?
Nei. Angrerettloven gjelder netthandel, telefonsalg og dørsalg, ikke kjøp i en vanlig butikk. I butikk er det opp til butikken selv om de tilbyr bytte eller åpent kjøp.
Hvor lenge har jeg reklamasjonsrett på varer kjøpt i butikk?
Som hovedregel to år etter forbrukerkjøpsloven. For varer som er ment å vare vesentlig lengre, for eksempel hvitevarer, TV og mobil, er fristen fem år. Dette gjelder feil og mangler, ikke angrer.
Er «kjøp nå, betal senere» gratis?
Det kan være rentefritt hvis du betaler fakturaen i tide, men det kommer ofte gebyrer, og purregebyr hvis du glemmer fristen. Deler du opp i avdrag over tid, kan det bli dyrt. Det er en kredittavtale, ikke en gratis tjeneste.
Vises kredittkort og delbetaling i Gjeldsregisteret?
Ja. Kredittkort, rammekreditt og kjøpekreditt som delbetalingstjenester bruker, registreres i Gjeldsregisteret. Også ubrukt kredittgrense teller. Boliglån, billån med pant og studielån fra Lånekassen gjør det ikke.
Hvordan unngår jeg impulskjøp i butikken?
Lag en handleliste og et beløp å holde deg til, ikke handle sulten, betal med debetkort eller kontant, og vær bevisst på varene ved kassen og mengderabatter. Færre handleturer gir også færre fristelser.